Domain versicherungen-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
versicherungen-krankenversicherung.de um.
Sind Sie am Kauf der Domain
versicherungen-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungen-krankenversicherung.de kaufen?
Beeinflusst die Bonität der Eltern die Bonität des Sohnes?
Die Bonität der Eltern kann die Bonität des Sohnes beeinflussen, insbesondere wenn es um gemeinsame finanzielle Verbindlichkeiten geht, wie beispielsweise Kredite oder Bürgschaften. Wenn die Eltern eine schlechte Bonität haben, kann dies dazu führen, dass auch der Sohn als Kreditnehmer oder Bürge als risikoreicher eingestuft wird und somit Schwierigkeiten haben könnte, Kredite zu erhalten oder günstige Konditionen zu bekommen. **
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Vorsorge und Investitionen gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl Gesundheits-, Lebens- als auch Sachversicherungen umfasst. Des Weiteren ist es ratsam, frühzeitig für die Altersvorsorge zu sparen, sei es durch eine private Rentenversicherung, betriebliche Altersvorsorge oder andere Anlageformen. Zudem sollte man bei Investitionen darauf achten, das Risiko zu streuen und nicht alles auf eine Karte zu setzen, um Verluste zu minimieren. Zuletzt ist es wichtig, regelmäßig seine finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um den Finanzschutz langfristig zu gewährleisten. **
Ähnliche Suchbegriffe für Bonität
Top-Angebote
Produkte zum Begriff Bonität:
-
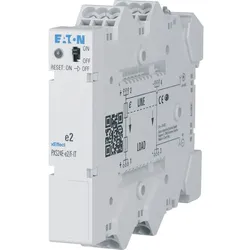
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Vorsorge und Investitionen sicherstellen?
Um den Finanzschutz in verschiedenen Lebensbereichen sicherzustellen, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl Gesundheits-, Lebens- als auch Sachversicherungen umfasst. Zudem sollte man frühzeitig für die Altersvorsorge sparen, sei es durch private Rentenversicherungen, betriebliche Altersvorsorge oder staatliche Förderungen wie die Riester-Rente. Des Weiteren ist es ratsam, in verschiedene Anlageformen zu investieren, um das Risiko zu streuen und langfristig eine solide Rendite zu erzielen. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um den Finanzschutz in allen Lebensbereichen zu gewährleisten. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Vorsorge und Investitionen gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Des Weiteren ist es ratsam, frühzeitig für die Altersvorsorge zu planen und regelmäßig in verschiedene Anlageformen zu investieren, um ein finanzielles Polster aufzubauen. Zudem ist es wichtig, sich regelmäßig über aktuelle Entwicklungen und Möglichkeiten im Bereich Finanzschutz zu informieren, um die eigene Absicherung stets zu optimieren. Schließlich ist es ratsam, im Falle von größeren Anschaffungen oder Investitionen eine fundierte Beratung in Anspruch zu nehmen, um finanzielle Risiken zu minimieren. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Vorsorge und Investitionen gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl Gesundheitskosten als auch Sachschäden abdeckt. Zudem ist es ratsam, frühzeitig für die Altersvorsorge zu sparen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es wichtig, kluge Investitionsentscheidungen zu treffen, um langfristig Vermögen aufzubauen und finanzielle Sicherheit zu gewährleisten. Schließlich sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen, um den Finanzschutz in allen Lebensbereichen zu gewährleisten. **
-
Wer ermittelt Bonität?
Wer ermittelt Bonität? Die Bonität wird in der Regel von Kreditinstituten, Banken und anderen Finanzinstituten ermittelt, um das Ausfallrisiko bei der Vergabe von Krediten zu bewerten. Dabei werden verschiedene Faktoren wie Einkommen, Ausgaben, bisherige Kreditrückzahlungen und die allgemeine finanzielle Situation des Kreditnehmers berücksichtigt. Eine positive Bonität kann zu besseren Konditionen bei Krediten führen, während eine schlechte Bonität zu höheren Zinsen oder einer Ablehnung des Kreditantrags führen kann. Es ist daher wichtig, seine Bonität im Blick zu behalten und gegebenenfalls zu verbessern. **

Wie funktioniert die Prämienzahlung bei Versicherungen und warum kann sie sich je nach Versicherungsvertrag unterscheiden?
Die Prämienzahlung bei Versicherungen erfolgt in der Regel regelmäßig, entweder monatlich, vierteljährlich, halbjährlich oder jährlich. Die Höhe der Prämie hängt von verschiedenen Faktoren ab, wie z.B. dem Versicherungsvertrag, dem Versicherungsnehmer und dem Versicherungsrisiko. Je nach Versicherungsvertrag kann die Prämienzahlung variieren, da unterschiedliche Leistungen und Konditionen vereinbart werden können. **
Welche Bonität für Leasing?
Welche Bonität wird für Leasing benötigt? Die Bonität ist ein wichtiger Faktor bei der Entscheidung eines Leasinggebers, ob er einem potenziellen Leasingnehmer ein Leasingangebot machen möchte. Eine gute Bonität zeigt dem Leasinggeber, dass der Leasingnehmer in der Lage ist, die monatlichen Leasingraten zuverlässig zu bezahlen. Eine schlechte Bonität kann dazu führen, dass der Leasinggeber das Risiko eines Zahlungsausfalls als zu hoch einschätzt und daher kein Leasingangebot macht. Es ist daher ratsam, vor der Beantragung eines Leasingvertrags seine Bonität zu überprüfen. **
Top-Angebote
Produkte zum Begriff Bonität:
-
OTTO Office 6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / blau, 29.7x31.5 cm6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / Finanzen / Dokumente / Betriebskosten, Breite des Rückens: 5 cm, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: Versicherungen: blau/weiß, Steuern: braun/weiß, Vorsorge: grün/weiß, Finanzen und Dokumente: je grau/weiß, Betriebskosten: gelb/weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner44,02 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Beeinflusst die Bonität der Eltern die Bonität des Sohnes?
Die Bonität der Eltern kann die Bonität des Sohnes beeinflussen, insbesondere wenn es um gemeinsame finanzielle Verbindlichkeiten geht, wie beispielsweise Kredite oder Bürgschaften. Wenn die Eltern eine schlechte Bonität haben, kann dies dazu führen, dass auch der Sohn als Kreditnehmer oder Bürge als risikoreicher eingestuft wird und somit Schwierigkeiten haben könnte, Kredite zu erhalten oder günstige Konditionen zu bekommen. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Vorsorge und Investitionen gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl Gesundheits-, Lebens- als auch Sachversicherungen umfasst. Des Weiteren ist es ratsam, frühzeitig für die Altersvorsorge zu sparen, sei es durch eine private Rentenversicherung, betriebliche Altersvorsorge oder andere Anlageformen. Zudem sollte man bei Investitionen darauf achten, das Risiko zu streuen und nicht alles auf eine Karte zu setzen, um Verluste zu minimieren. Zuletzt ist es wichtig, regelmäßig seine finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um den Finanzschutz langfristig zu gewährleisten. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Vorsorge und Investitionen sicherstellen?
Um den Finanzschutz in verschiedenen Lebensbereichen sicherzustellen, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl Gesundheits-, Lebens- als auch Sachversicherungen umfasst. Zudem sollte man frühzeitig für die Altersvorsorge sparen, sei es durch private Rentenversicherungen, betriebliche Altersvorsorge oder staatliche Förderungen wie die Riester-Rente. Des Weiteren ist es ratsam, in verschiedene Anlageformen zu investieren, um das Risiko zu streuen und langfristig eine solide Rendite zu erzielen. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um den Finanzschutz in allen Lebensbereichen zu gewährleisten. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Vorsorge und Investitionen gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Des Weiteren ist es ratsam, frühzeitig für die Altersvorsorge zu planen und regelmäßig in verschiedene Anlageformen zu investieren, um ein finanzielles Polster aufzubauen. Zudem ist es wichtig, sich regelmäßig über aktuelle Entwicklungen und Möglichkeiten im Bereich Finanzschutz zu informieren, um die eigene Absicherung stets zu optimieren. Schließlich ist es ratsam, im Falle von größeren Anschaffungen oder Investitionen eine fundierte Beratung in Anspruch zu nehmen, um finanzielle Risiken zu minimieren. **
Ähnliche Suchbegriffe für Bonität
-
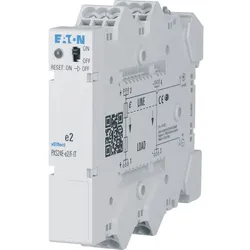
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Vorsorge und Investitionen gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl Gesundheitskosten als auch Sachschäden abdeckt. Zudem ist es ratsam, frühzeitig für die Altersvorsorge zu sparen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es wichtig, kluge Investitionsentscheidungen zu treffen, um langfristig Vermögen aufzubauen und finanzielle Sicherheit zu gewährleisten. Schließlich sollte man regelmäßig seine finanzielle Situation überprüfen und gegebenenfalls Anpassungen vornehmen, um den Finanzschutz in allen Lebensbereichen zu gewährleisten. **
-
Wer ermittelt Bonität?
Wer ermittelt Bonität? Die Bonität wird in der Regel von Kreditinstituten, Banken und anderen Finanzinstituten ermittelt, um das Ausfallrisiko bei der Vergabe von Krediten zu bewerten. Dabei werden verschiedene Faktoren wie Einkommen, Ausgaben, bisherige Kreditrückzahlungen und die allgemeine finanzielle Situation des Kreditnehmers berücksichtigt. Eine positive Bonität kann zu besseren Konditionen bei Krediten führen, während eine schlechte Bonität zu höheren Zinsen oder einer Ablehnung des Kreditantrags führen kann. Es ist daher wichtig, seine Bonität im Blick zu behalten und gegebenenfalls zu verbessern. **
-
Wie funktioniert die Prämienzahlung bei Versicherungen und warum kann sie sich je nach Versicherungsvertrag unterscheiden?
Die Prämienzahlung bei Versicherungen erfolgt in der Regel regelmäßig, entweder monatlich, vierteljährlich, halbjährlich oder jährlich. Die Höhe der Prämie hängt von verschiedenen Faktoren ab, wie z.B. dem Versicherungsvertrag, dem Versicherungsnehmer und dem Versicherungsrisiko. Je nach Versicherungsvertrag kann die Prämienzahlung variieren, da unterschiedliche Leistungen und Konditionen vereinbart werden können. **
-
Welche Bonität für Leasing?
Welche Bonität wird für Leasing benötigt? Die Bonität ist ein wichtiger Faktor bei der Entscheidung eines Leasinggebers, ob er einem potenziellen Leasingnehmer ein Leasingangebot machen möchte. Eine gute Bonität zeigt dem Leasinggeber, dass der Leasingnehmer in der Lage ist, die monatlichen Leasingraten zuverlässig zu bezahlen. Eine schlechte Bonität kann dazu führen, dass der Leasinggeber das Risiko eines Zahlungsausfalls als zu hoch einschätzt und daher kein Leasingangebot macht. Es ist daher ratsam, vor der Beantragung eines Leasingvertrags seine Bonität zu überprüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.