Domain versicherungen-krankenversicherung.de kaufen?
Wir ziehen mit dem Projekt
versicherungen-krankenversicherung.de um.
Sind Sie am Kauf der Domain
versicherungen-krankenversicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherungen-krankenversicherung.de kaufen?
Welche ETFs für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie breit diversifiziert in verschiedene Anlageklassen investieren oder bevorzugen Sie spezifische Branchen oder Regionen? Welche Risikobereitschaft haben Sie und welchen Anlagehorizont verfolgen Sie? Basierend auf diesen Informationen können passende ETFs ausgewählt werden, die zu Ihren individuellen Anforderungen passen. Es ist auch ratsam, die Kostenstruktur und die Performance der ETFs zu berücksichtigen, um eine fundierte Entscheidung zu treffen. **
Wann ETF Sparplan verkaufen?
Wann ETF Sparplan verkaufen? Ein ETF Sparplan sollte verkauft werden, wenn die Anlageziele erreicht sind oder sich die persönliche finanzielle Situation geändert hat. Es kann auch sinnvoll sein, den ETF Sparplan zu verkaufen, wenn sich die Marktbedingungen drastisch verändern und eine Neuausrichtung der Anlagestrategie erforderlich ist. Es ist wichtig, regelmäßig die Performance des ETFs zu überprüfen und zu evaluieren, ob er noch den eigenen Erwartungen entspricht. Letztendlich sollte der Verkaufszeitpunkt individuell und gut überlegt sein, um die bestmöglichen Ergebnisse zu erzielen. **
Ähnliche Suchbegriffe für Sparplan
Top-Angebote
Produkte zum Begriff Sparplan:
-
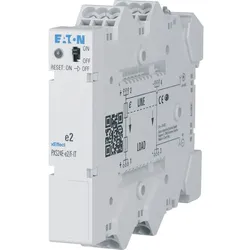
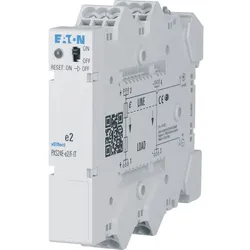
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche ETF für Sparplan?
Bei der Auswahl eines ETFs für einen Sparplan ist es wichtig, zunächst die Anlagestrategie und die Risikobereitschaft zu berücksichtigen. Möchtest du breit diversifiziert in den gesamten Markt investieren oder bevorzugst du bestimmte Branchen oder Regionen? Zudem solltest du auf die Kosten des ETFs achten, da diese langfristig die Rendite beeinflussen können. Es kann auch sinnvoll sein, auf die Tracking-Differenz zu achten, um sicherzustellen, dass der ETF den Index möglichst genau abbildet. Schließlich ist es ratsam, die Entwicklung und Performance des ETFs in der Vergangenheit zu analysieren, um eine fundierte Entscheidung zu treffen. **
-
Welche Fonds für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie langfristig für den Ruhestand vorsorgen, kurzfristig ein finanzielles Polster aufbauen oder mittelfristig für größere Anschaffungen sparen? Basierend auf Ihren Zielen können Sie Fonds auswählen, die zu Ihrem Anlagehorizont und Risikoprofil passen. Möglicherweise möchten Sie breit diversifizierte Indexfonds wählen, die eine geringe Kostenquote haben, oder aktiv gemanagte Fonds, die eine höhere Rendite anstreben. Es kann auch sinnvoll sein, sich für nachhaltige Fonds zu entscheiden, wenn Ihnen ethische und ökologische Aspekte wichtig sind. Letztendlich sollten Sie sich auch über die Kostenstrukturen und die Performance der Fonds informieren, um fundierte Entscheidungen zu treffen. **
-
Welche Aktien für Sparplan?
Welche Aktien für Sparplan? Wenn du einen Sparplan einrichten möchtest, solltest du Aktien auswählen, die langfristig stabile Renditen bieten. Blue-Chip-Aktien von etablierten Unternehmen mit soliden Geschäftsmodellen sind oft eine gute Wahl. Es kann auch sinnvoll sein, in breit diversifizierte Indexfonds oder ETFs zu investieren, um das Risiko zu streuen. Bevor du dich für bestimmte Aktien entscheidest, solltest du deine Anlageziele, Risikobereitschaft und Anlagehorizont berücksichtigen. Es kann auch hilfreich sein, sich von einem Finanzberater beraten zu lassen, um die passenden Aktien für deinen Sparplan auszuwählen. **
-
Welche Wertpapiere für Sparplan?
Welche Wertpapiere für Sparplan? Bei der Auswahl von Wertpapieren für einen Sparplan ist es wichtig, die eigenen Anlageziele, Risikobereitschaft und Anlagehorizont zu berücksichtigen. Man kann in Aktien, ETFs, Anleihen oder Fonds investieren. ETFs bieten eine breite Diversifikation und sind kostengünstig, während Aktien höhere Renditechancen, aber auch höhere Risiken bieten. Anleihen sind eher konservative Anlagen mit geringerem Risiko. Es empfiehlt sich, eine ausgewogene Mischung verschiedener Wertpapiere zu wählen, um das Risiko zu streuen und langfristig erfolgreich zu investieren. **

Wie funktioniert ein Sparplan?
Ein Sparplan funktioniert, indem regelmäßig ein bestimmter Betrag von einem Girokonto auf ein separates Sparkonto überwiesen wird. Dieser Betrag wird automatisch eingezogen, sodass man nicht manuell überweisen muss. Der angesparte Betrag wird dann in verschiedene Anlageprodukte investiert, wie beispielsweise Fonds oder ETFs. Durch regelmäßiges Sparen über einen längeren Zeitraum hinweg kann so langfristig Vermögen aufgebaut werden. Es ist eine einfache und bequeme Möglichkeit, langfristig für finanzielle Ziele wie die Altersvorsorge oder größere Anschaffungen zu sparen. **
Was ist ein VL Sparplan?
Ein VL Sparplan ist ein Vermögenswirksamer Leistungs-Sparplan, bei dem der Arbeitgeber monatlich Geld in einen Sparvertrag einzahlt, um die finanzielle Vorsorge seiner Mitarbeiter zu unterstützen. Dieses Geld wird zusätzlich zum Gehalt gezahlt und kann für verschiedene Anlageformen wie Aktienfonds, Bausparverträge oder Lebensversicherungen genutzt werden. Der VL Sparplan bietet somit eine Möglichkeit, langfristig Vermögen aufzubauen und von staatlichen Förderungen zu profitieren. Die Höhe der VL-Zahlungen und die Bedingungen für den Sparplan werden im Arbeitsvertrag oder in einer Betriebsvereinbarung festgelegt. In der Regel ist der VL Sparplan eine attraktive Möglichkeit, um mit geringem Aufwand langfristig Vermögen aufzubauen. **
Top-Angebote
Produkte zum Begriff Sparplan:
-
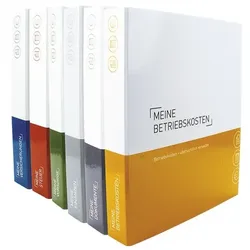
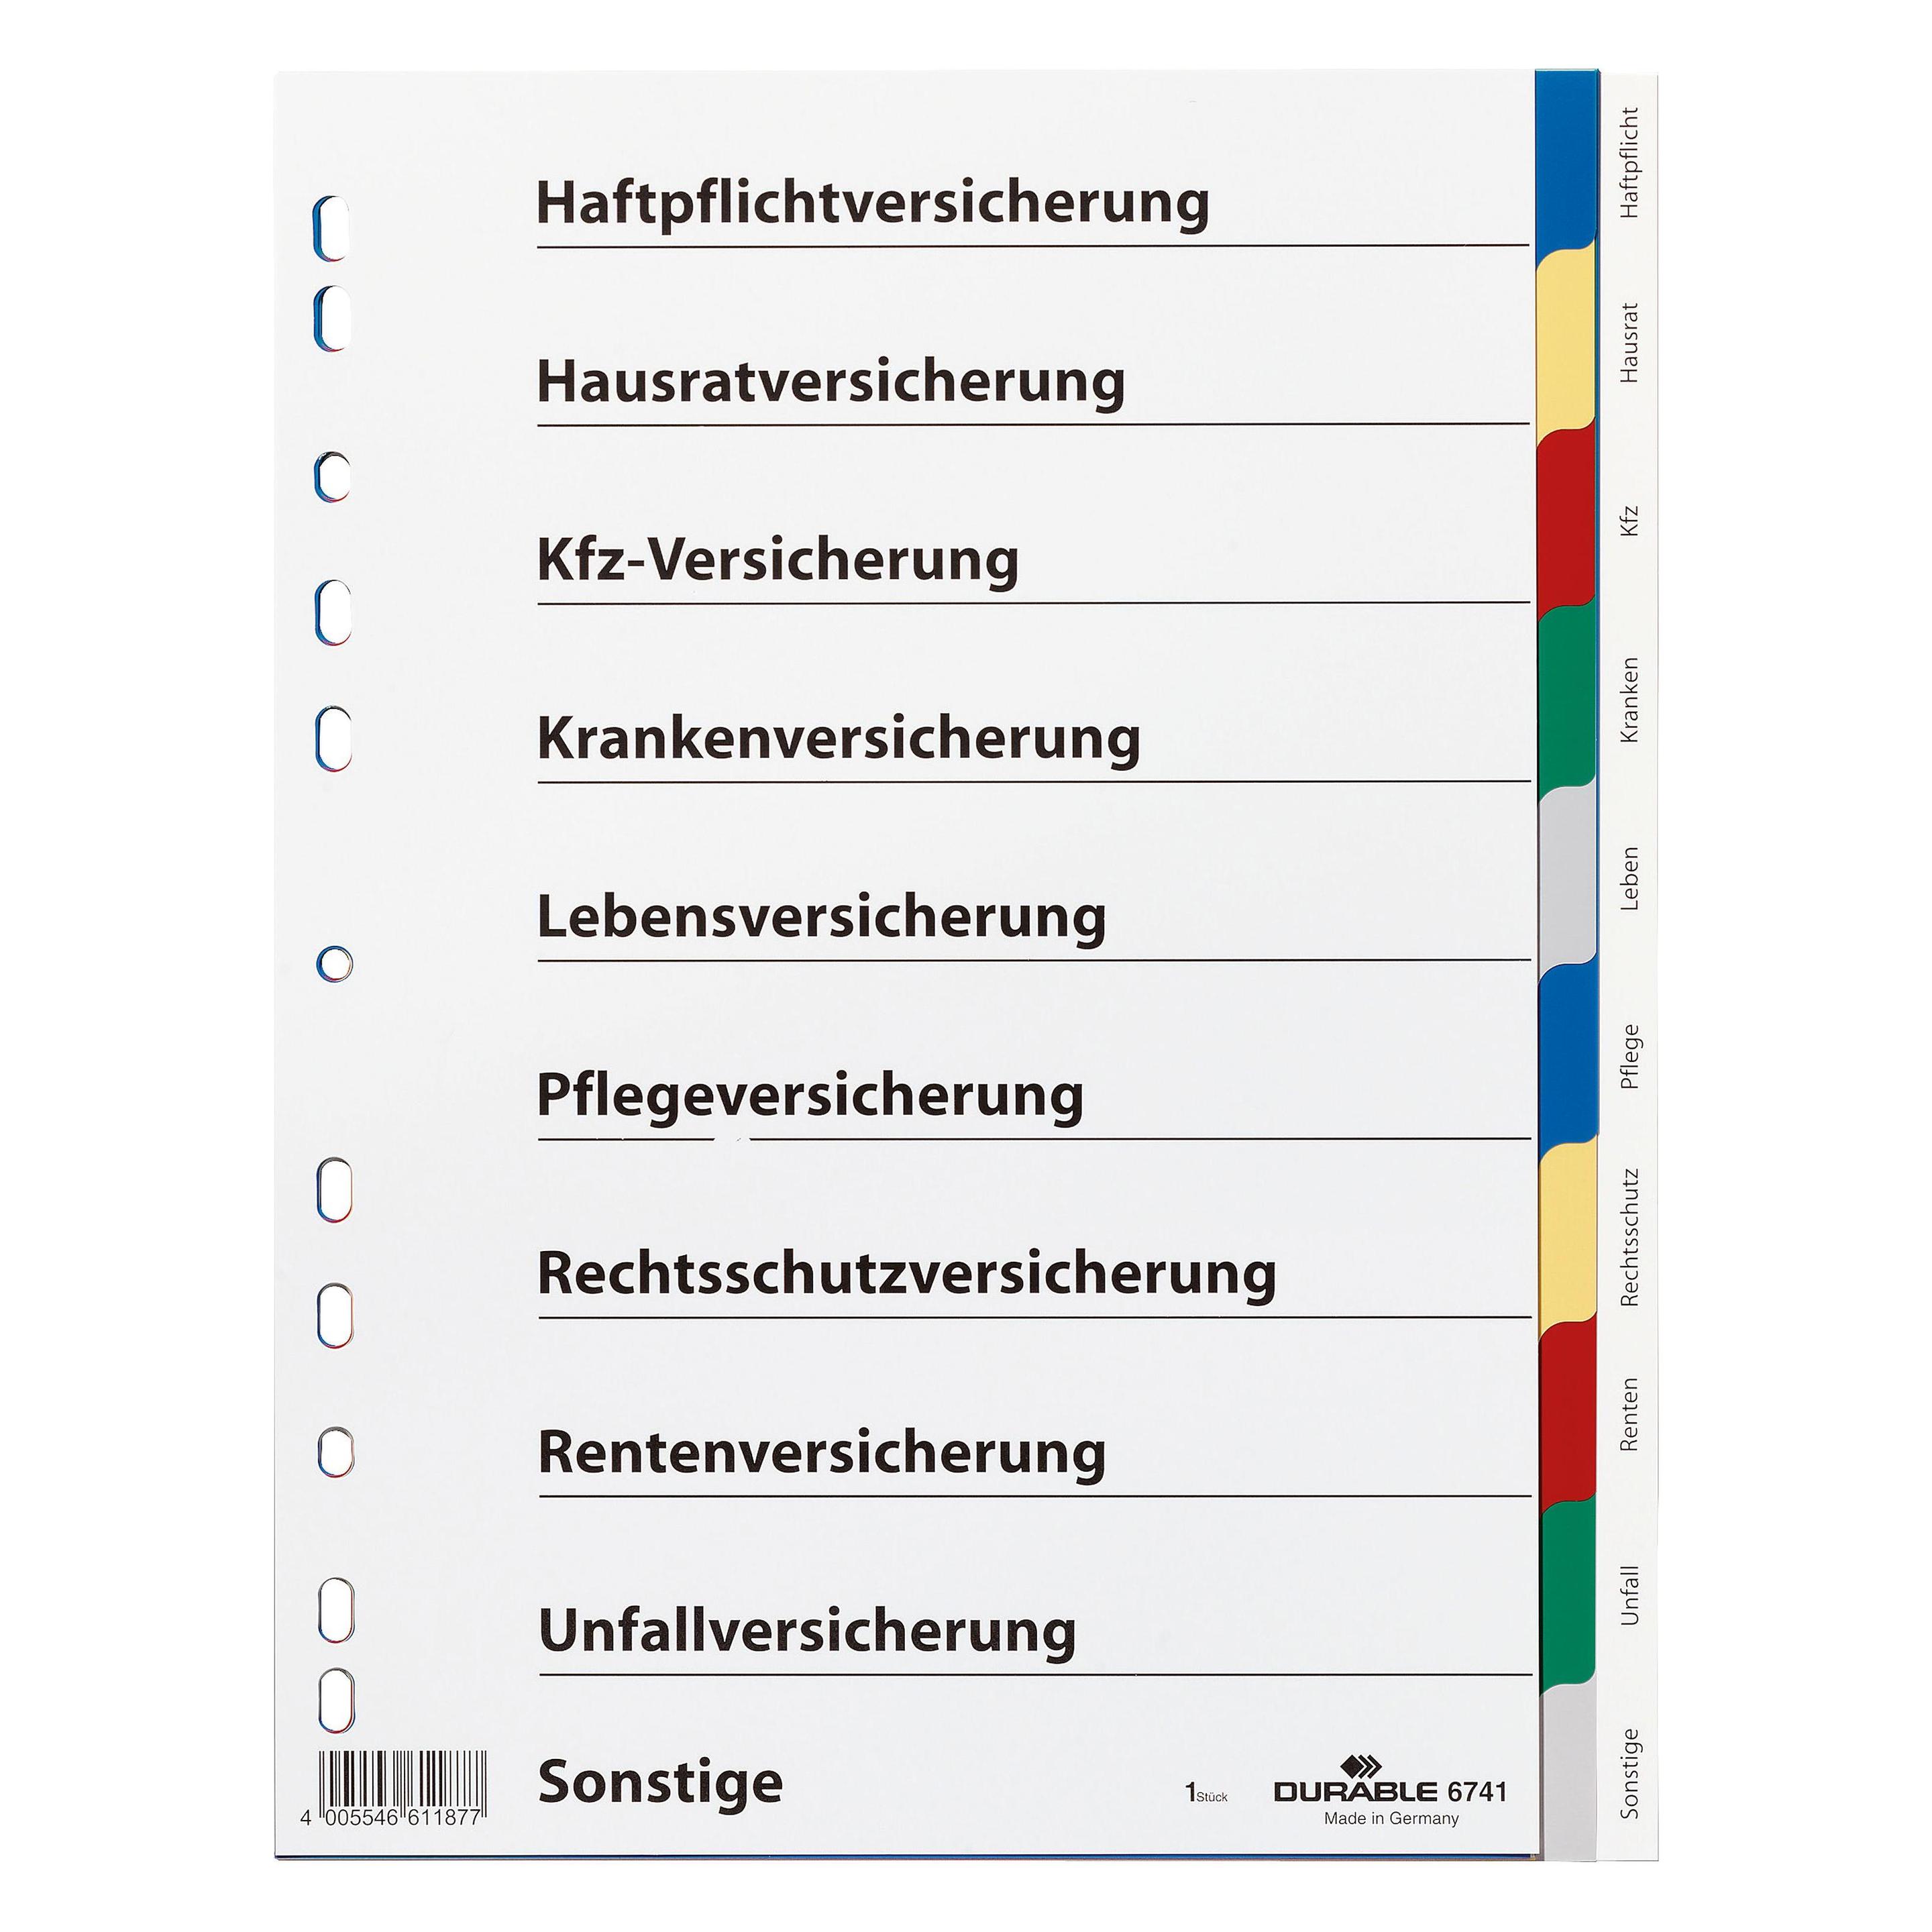
OTTO Office 6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / blau, 29.7x31.5 cm6er-Pack Themenringbücher mit Register für Versicherungen / Steuern / Vorsorge / Finanzen / Dokumente / Betriebskosten, Breite des Rückens: 5 cm, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: Versicherungen: blau/weiß, Steuern: braun/weiß, Vorsorge: grün/weiß, Finanzen und Dokumente: je grau/weiß, Betriebskosten: gelb/weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner44,02 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Welche ETFs für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie breit diversifiziert in verschiedene Anlageklassen investieren oder bevorzugen Sie spezifische Branchen oder Regionen? Welche Risikobereitschaft haben Sie und welchen Anlagehorizont verfolgen Sie? Basierend auf diesen Informationen können passende ETFs ausgewählt werden, die zu Ihren individuellen Anforderungen passen. Es ist auch ratsam, die Kostenstruktur und die Performance der ETFs zu berücksichtigen, um eine fundierte Entscheidung zu treffen. **
-
Wann ETF Sparplan verkaufen?
Wann ETF Sparplan verkaufen? Ein ETF Sparplan sollte verkauft werden, wenn die Anlageziele erreicht sind oder sich die persönliche finanzielle Situation geändert hat. Es kann auch sinnvoll sein, den ETF Sparplan zu verkaufen, wenn sich die Marktbedingungen drastisch verändern und eine Neuausrichtung der Anlagestrategie erforderlich ist. Es ist wichtig, regelmäßig die Performance des ETFs zu überprüfen und zu evaluieren, ob er noch den eigenen Erwartungen entspricht. Letztendlich sollte der Verkaufszeitpunkt individuell und gut überlegt sein, um die bestmöglichen Ergebnisse zu erzielen. **
-
Welche ETF für Sparplan?
Bei der Auswahl eines ETFs für einen Sparplan ist es wichtig, zunächst die Anlagestrategie und die Risikobereitschaft zu berücksichtigen. Möchtest du breit diversifiziert in den gesamten Markt investieren oder bevorzugst du bestimmte Branchen oder Regionen? Zudem solltest du auf die Kosten des ETFs achten, da diese langfristig die Rendite beeinflussen können. Es kann auch sinnvoll sein, auf die Tracking-Differenz zu achten, um sicherzustellen, dass der ETF den Index möglichst genau abbildet. Schließlich ist es ratsam, die Entwicklung und Performance des ETFs in der Vergangenheit zu analysieren, um eine fundierte Entscheidung zu treffen. **
-
Welche Fonds für Sparplan?
Welche Anlageziele verfolgen Sie mit Ihrem Sparplan? Möchten Sie langfristig für den Ruhestand vorsorgen, kurzfristig ein finanzielles Polster aufbauen oder mittelfristig für größere Anschaffungen sparen? Basierend auf Ihren Zielen können Sie Fonds auswählen, die zu Ihrem Anlagehorizont und Risikoprofil passen. Möglicherweise möchten Sie breit diversifizierte Indexfonds wählen, die eine geringe Kostenquote haben, oder aktiv gemanagte Fonds, die eine höhere Rendite anstreben. Es kann auch sinnvoll sein, sich für nachhaltige Fonds zu entscheiden, wenn Ihnen ethische und ökologische Aspekte wichtig sind. Letztendlich sollten Sie sich auch über die Kostenstrukturen und die Performance der Fonds informieren, um fundierte Entscheidungen zu treffen. **
Ähnliche Suchbegriffe für Sparplan
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e4/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..5,2 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Aktien für Sparplan?
Welche Aktien für Sparplan? Wenn du einen Sparplan einrichten möchtest, solltest du Aktien auswählen, die langfristig stabile Renditen bieten. Blue-Chip-Aktien von etablierten Unternehmen mit soliden Geschäftsmodellen sind oft eine gute Wahl. Es kann auch sinnvoll sein, in breit diversifizierte Indexfonds oder ETFs zu investieren, um das Risiko zu streuen. Bevor du dich für bestimmte Aktien entscheidest, solltest du deine Anlageziele, Risikobereitschaft und Anlagehorizont berücksichtigen. Es kann auch hilfreich sein, sich von einem Finanzberater beraten zu lassen, um die passenden Aktien für deinen Sparplan auszuwählen. **
-
Welche Wertpapiere für Sparplan?
Welche Wertpapiere für Sparplan? Bei der Auswahl von Wertpapieren für einen Sparplan ist es wichtig, die eigenen Anlageziele, Risikobereitschaft und Anlagehorizont zu berücksichtigen. Man kann in Aktien, ETFs, Anleihen oder Fonds investieren. ETFs bieten eine breite Diversifikation und sind kostengünstig, während Aktien höhere Renditechancen, aber auch höhere Risiken bieten. Anleihen sind eher konservative Anlagen mit geringerem Risiko. Es empfiehlt sich, eine ausgewogene Mischung verschiedener Wertpapiere zu wählen, um das Risiko zu streuen und langfristig erfolgreich zu investieren. **
-
Wie funktioniert ein Sparplan?
Ein Sparplan funktioniert, indem regelmäßig ein bestimmter Betrag von einem Girokonto auf ein separates Sparkonto überwiesen wird. Dieser Betrag wird automatisch eingezogen, sodass man nicht manuell überweisen muss. Der angesparte Betrag wird dann in verschiedene Anlageprodukte investiert, wie beispielsweise Fonds oder ETFs. Durch regelmäßiges Sparen über einen längeren Zeitraum hinweg kann so langfristig Vermögen aufgebaut werden. Es ist eine einfache und bequeme Möglichkeit, langfristig für finanzielle Ziele wie die Altersvorsorge oder größere Anschaffungen zu sparen. **
-
Was ist ein VL Sparplan?
Ein VL Sparplan ist ein Vermögenswirksamer Leistungs-Sparplan, bei dem der Arbeitgeber monatlich Geld in einen Sparvertrag einzahlt, um die finanzielle Vorsorge seiner Mitarbeiter zu unterstützen. Dieses Geld wird zusätzlich zum Gehalt gezahlt und kann für verschiedene Anlageformen wie Aktienfonds, Bausparverträge oder Lebensversicherungen genutzt werden. Der VL Sparplan bietet somit eine Möglichkeit, langfristig Vermögen aufzubauen und von staatlichen Förderungen zu profitieren. Die Höhe der VL-Zahlungen und die Bedingungen für den Sparplan werden im Arbeitsvertrag oder in einer Betriebsvereinbarung festgelegt. In der Regel ist der VL Sparplan eine attraktive Möglichkeit, um mit geringem Aufwand langfristig Vermögen aufzubauen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.